
ความรู้, ความรู้ทางการเงิน
เป็นหนี้หลายทางทำอย่างไรดี? แนวทางแก้หนี้อย่างเป็นระบบ
‘เป็นหนี้เยอะหาทางออกไม่ได้ ต้องจมอยู่กับตัวเลขที่ต้องจ่ายในแต่ละเดือน มีบิลหลายใบ มีเจ้าหนี้หลายราย จนไม่รู้ว่าควรเริ่มจัดการจากจุดไหนก่อนดี’ คือความรู้สึกที่อาจเกิดขึ้นได้กับทุกคน และไม่ใช่เรื่องที่ต้องเก็บไว้คนเดียว
คุณสามารถแก้ไขปัญหาเป็นหนี้เยอะหาทางออกไม่ได้ ด้วยการเข้าใจสถานะหนี้ของตัวเอง วางลำดับความสำคัญ และเลือกแนวทางจัดการที่เหมาะกับความสามารถในการชำระคืน
กู้สินเชื่ออย่างเป็นธรรม ไม่มีค่าใช้จ่ายแอบแฝง ดาวน์โหลดแอป คลิก
เช็กสัญญาณที่บอกว่า คุณกำลังเป็นหนี้เยอะหาทางออกไม่ได้
สัดส่วนหนี้ต่อรายได้ (DSR) ระดับไหนที่เรียกว่าเสี่ยง
DSR หรือ Debt Service Ratio คือสัดส่วนภาระหนี้ที่ต้องผ่อนต่อเดือนเทียบกับรายได้ต่อเดือน โดยคุณสามารถคำนวณง่าย ๆ ด้วยสูตร (ยอดผ่อนชำระหนี้ทั้งหมดต่อเดือน ÷ รายได้ต่อเดือน) × 100
ซึ่งหากภาระหนี้รวมต่อเดือนสูงเกิน 40% ของรายได้ ถือว่าเริ่มอยู่ในเกณฑ์ที่ต้องระวัง เพราะเงินที่เหลือใช้จ่ายในชีวิตประจำวันจะน้อยลงมาก และหากมีเหตุฉุกเฉินเข้ามาแทรก ก็อาจกระทบสภาพคล่องได้ง่าย ยิ่งสัดส่วนนี้เข้าใกล้หรือเกิน 50% ยิ่งเป็นสัญญาณว่าควรเริ่มทบทวนแผนการเงินอย่างจริงจัง
สัญญาณเตือนที่มักมองข้าม
นอกจากตัวเลข DSR ยังมีพฤติกรรมบางอย่างที่บอกว่าหนี้เริ่มเกินกำลังโดยที่เราอาจไม่ทันสังเกต เช่น การกู้หนี้ใหม่มาโปะหนี้เก่าซ้ำ ๆ การจ่ายขั้นต่ำทุกเดือนโดยไม่เคยจ่ายเต็มจำนวน รายจ่ายรวมในแต่ละเดือนเกินรายรับต่อเนื่องหลายเดือนติดกัน หรือให้คุณลองดู Statement ย้อนหลังของบัญชีและบัตร ว่ามียอดคงค้างและดอกเบี้ยสะสมมากแค่ไหน
สาเหตุที่ทำให้เป็นหนี้เยอะจนเริ่มจัดการได้ยาก
การเป็นหนี้เยอะจนเริ่มจัดการได้ยากอาจเกิดขึ้นได้จากหลายสาเหตุ หากปล่อยให้หนี้สะสมต่อเนื่อง ก็อาจทำให้การจัดการทางการเงินยากขึ้น
- รายได้ไม่แน่นอน จนกู้เพิ่มเพื่อประคองรายจ่ายเดิม และทำให้หนี้ค่อย ๆ สะสม โดยเฉพาะกลุ่มพ่อค้าแม่ค้า ฟรีแลนซ์ หรือไรเดอร์
- ภาระดอกเบี้ยจากหนี้หลายก้อน ดอกเบี้ยของหนี้แต่ละก้อนบวกทบกัน จนทำให้เงินที่จ่ายไปกลายเป็นดอกเบี้ยมากกว่าตัดเงินต้น หรือที่เรียกว่าดอกลอย
- มีเหตุฉุกเฉินในชีวิต เช่น อุบัติเหตุ เจ็บป่วยกะทันหัน หรือมีรายจ่ายจำเป็นที่ไม่ได้วางแผนไว้ล่วงหน้า และต้องหาเงินฉุกเฉินแบบเร่งด่วน
- ขาดการวางแผนการเงินตั้งแต่ต้น ไม่จดบันทึกรายรับรายจ่าย หรือไม่ตั้งวงเงินสำหรับแต่ละหมวด ทำให้ยากที่จะรู้ตัวก่อนว่าหนี้กำลังเพิ่มขึ้นเรื่อย ๆ

สมัครสินเชื่อออนไลน์ได้ทุกที่ทุกเวลา สะดวก รวดเร็ว และปลอดภัย ที่นี่
วิธีจัดการหนี้สินอย่างเป็นระบบใน 5 ขั้นตอน
หากเริ่มรู้สึกว่าหนี้หลายก้อนกำลังจัดการได้ยาก การวางแผนชำระหนี้อย่างเป็นระบบจะช่วยให้คุณมองเห็นภาพรวมของภาระที่มี และค่อย ๆ หาทางลดหนี้ได้อย่างเหมาะสม และนี่คือ 5 ขั้นตอนการวางแผนจัดการหนี้อย่างง่ายดายยิ่งขึ้น
ขั้นที่ 1: รวบรวมหนี้ทั้งหมดให้เห็นภาพจริง
ลิสต์รายชื่อเจ้าหนี้ทุกราย ยอดคงเหลือ อัตราดอกเบี้ย และวันครบกำหนดชำระของแต่ละรายการ เพื่อให้เห็นภาพรวมทั้งหมด และช่วยให้สามารถประเมินสถานการณ์ได้อย่างแม่นยำยิ่งขึ้น แทนที่จะรู้สึกว่าหนี้เยอะกว่ารายรับแบบไม่มีที่มาที่ไป
ขั้นที่ 2: จัดลำดับความสำคัญของหนี้
เมื่อเห็นรายละเอียดหนี้ทั้งหมดที่มีแล้ว ให้คุณจัดลำดับความสำคัญของหนี้ว่าควรเคลียร์หนี้ก้อนไหนก่อน โดยอาจพิจารณาจากอัตราดอกเบี้ยที่สูงที่สุด หรือความเสี่ยงของหนี้ที่จะถูกฟ้องร้องดำเนินคดี เพื่อลดความเสียหายที่อาจเกิดขึ้นในระยะยาว
ขั้นที่ 3: ปรับโครงสร้างหนี้หรือเจรจากับเจ้าหนี้
การขอปรับโครงสร้างหนี้ คือการเจรจากับเจ้าหนี้เพื่อเปลี่ยนเงื่อนไขการชำระให้สอดคล้องกับความสามารถในปัจจุบัน เช่น ขยายระยะเวลาผ่อน ลดอัตราดอกเบี้ยชั่วคราว หรือพักชำระเงินต้นบางช่วง หรือเลือกประนอมหนี้ เมื่อเริ่มค้างชำระนานแล้ว โดยการตกลงเงื่อนไขใหม่ร่วมกันเพื่อให้หนี้จบ
ขั้นที่ 4: ลดรายจ่าย เพิ่มรายได้เสริม
สำรวจรายจ่ายที่ไม่จำเป็นและตัดออกชั่วคราว เช่น ยกเลิกการจ่ายค่าสมาชิกที่ไม่ได้ใช้ หรืองดการกินอาหารนอกบ้านบ่อย ๆ พร้อมหารายได้เสริมที่ทำได้ง่าย ๆ เช่น งานพาร์ตไทม์ งานฟรีแลนซ์ หรือการขายของออนไลน์ เพื่อช่วยให้มีเงินส่วนเกินมาโปะหนี้ได้เร็วขึ้น
ขั้นที่ 5: พิจารณารวมหนี้ให้เหลือก้อนเดียว (ถ้าจำเป็นจริง ๆ)
การรวมหนี้คือแนวทางการจัดการหนี้ที่เหมาะกับผู้ที่มีหนี้หลายก้อนกระจายอยู่หลายที่ โดยอาจรวมหนี้ให้กลายเป็นสินเชื่อส่วนบุคคลก้อนเดียว ซึ่งจะช่วยให้อัตราดอกเบี้ยรวมต่ำลงและบริหารจัดการง่ายขึ้น ไม่เหมาะกับผู้ที่มีหนี้ดอกเบี้ยต่ำ หรือรายได้ยังไม่มั่นคงพอที่จะรับภาระผ่อนก้อนใหม่
ขั้นตอนทางกฎหมายเมื่อถูกฟ้องล้มละลาย
คดีล้มละลายมีขั้นตอนตามกฎหมายหลายส่วน ตั้งแต่การยื่นฟ้อง การไต่สวน การพิทักษ์ทรัพย์ ไปจนถึงการพิจารณาพิพากษาให้ล้มละลาย โดยมีรายละเอียด ดังนี้
- เจ้าหนี้ยื่นฟ้องต่อศาลล้มละลายกลาง พร้อมวางเงินประกันค่าใช้จ่ายคดีตามที่กฎหมายกำหนด
- ศาลไต่สวนและอาจมีคำสั่ง “พิทักษ์ทรัพย์เด็ดขาด” หากเห็นว่าลูกหนี้มีหนี้สินล้นพ้นตัวจริง
- เจ้าพนักงานพิทักษ์ทรัพย์เข้ารวบรวมทรัพย์สินของลูกหนี้ และจัดประชุมเจ้าหนี้เพื่อพิจารณาแนวทางต่อไป
- หากไม่สามารถประนอมหนี้ได้สำเร็จ ศาลจะพิพากษาให้เป็นบุคคลล้มละลาย
- ลูกหนี้ต้องปฏิบัติตามหน้าที่ที่กฎหมายกำหนดอย่างต่อเนื่อง จนครบกำหนดเวลาปลดล้มละลาย
ในช่วงที่ถูก “พิทักษ์ทรัพย์เด็ดขาด” ลูกหนี้ยังไม่ถือว่าเป็นบุคคลล้มละลาย เพราะสถานะบุคคลล้มละลายจะเกิดขึ้นก็ต่อเมื่อศาลมีคำพิพากษาแล้วเท่านั้น ช่วงนี้จึงยังเป็นโอกาสสำคัญในการพิจารณาหาทางออกอื่นก่อนเข้าสู่ขั้นตอนถัดไป

ต้องการเงินทุนต่อยอดอาชีพ สมัครสินเชื่อกับ กู๊ดมันนี่ คลิก
กู๊ดมันนี่ สินเชื่อช่วยจัดการหนี้สิน ที่เข้าใจคนทุกอาชีพ
เป็นหนี้เยอะหาทางออกไม่ได้ สามารถแก้ได้ง่าย ๆ จากการเข้าใจสถานะหนี้ของตัวเอง จัดลำดับความสำคัญ ปฏิบัติตามแนวทางที่เหมาะสม และเลือกแหล่งเงินกู้ที่ถูกกฎหมาย มีเงื่อนไขโปร่งใส เพื่อป้องกันไม่ให้เกิดปัญหาหนี้สินซับซ้อนขึ้นไปอีก
หากคุณกำลังมองหาทางเลือกด้านสินเชื่อที่เหมาะกับสถานการณ์ของตัวเอง กู๊ดมันนี่ มีสินเชื่อที่ออกแบบมาสำหรับคนทุกกลุ่มอาชีพ ไม่ว่าจะเป็นพนักงานประจำ พ่อค้าแม่ค้า เจ้าของธุรกิจ SME ไรเดอร์ หรือผู้ประกอบอาชีพอิสระ เราพร้อมให้ข้อมูลที่ชัดเจนเพื่อให้คุณตัดสินใจได้ด้วยตัวเอง โดยไม่ต้องรีบร้อนหรือฝืนตัดสินใจก่อนพร้อม
อ่านบทความเกี่ยวกับความรู้ทางการเงิน
อาชีพอิสระ ฟรีแลนซ์ รายได้ไม่ประจำ สามารถยื่นขอสินเชื่อได้ไหม
อาชีพอิสระ พ่อค้า แม่ค้า อยากกู้เงิน เตรียมตัวยังไงให้ผ่านฉลุย
สนใจเลือกกู้สินเชื่อกับกู๊ดมันนี่ สอบถามข้อมูลเพิ่มเติมได้ที่
Website https://goodmoneybygsb.com/
Facebook https://www.facebook.com/goodmoneybygsb/
Instagram https://www.instagram.com/goodmoneybygsb/
Tel 02 024 3888
LINE ID @goodmoneybygsb
กู้เท่าที่จำเป็นและชำระคืนไหว
สินเชื่อกู๊ดมันนี่ ดอกเบี้ย 12% – 33% ต่อปี
คำถามที่พบบ่อย
เป็นหนี้เยอะจนหาทางออกไม่เจอ ควรเริ่มจากอะไรก่อน?
เมื่อเป็นหนี้เยอะจนหาทางออกไม่เจอควรเริ่มจากการรวบรวมรายการหนี้ทั้งหมดให้เห็นภาพจริงก่อน ทั้งยอดคงเหลือ ดอกเบี้ย และวันครบกำหนดของแต่ละรายการ จากนั้นจึงจัดลำดับความสำคัญและวางแผนจัดการทีละขั้นตอน เพื่อลดความเครียดและช่วยให้ตัดสินใจได้ง่ายขึ้น
หนี้เยอะกว่ารายรับ มีวิธีจัดการอย่างไร?
หากภาระหนี้ต่อเดือนสูงกว่ารายได้ที่มี ควรเริ่มเจรจาปรับโครงสร้างหนี้กับเจ้าหนี้เพื่อลดภาระต่อเดือนลง ควบคู่ไปกับการลดรายจ่ายที่ไม่จำเป็นและหาช่องทางเพิ่มรายได้ หรือรวมหนี้ให้เหลือก้อนเดียวเพื่อให้ยอดผ่อนต่อเดือนเบาลง
ติดเครดิตบูโรอยู่ ยังขอสินเชื่อได้ไหม?
การติดเครดิตบูโรไม่ได้หมายความว่าจะขอสินเชื่อไม่ได้เลย แต่ขึ้นอยู่กับประวัติการชำระหนี้และเงื่อนไขของผู้ให้บริการแต่ละราย ควรตรวจสอบสถานะเครดิตบูโรของตัวเองให้ชัดเจน และเลือกแหล่งเงินกู้ที่ถูกกฎหมายซึ่งพิจารณาจากปัจจัยหลายด้าน ไม่ใช่ดูแค่ประวัติเครดิตอย่างเดียว
🔎 แวะมาอ่านความรู้ดีดี จากกู๊ดมันนี่ ที่นี่
กู้เท่าที่จำเป็นและชำระคืนไหว
สินเชื่อส่วนบุคคล อัตราดอกเบี้ย 13%- 25% ต่อปี
สินเชื่อนาโนกู๊ดมันนี่ อัตราดอกเบี้ย 29%-33% ต่อปี”
*เงื่อนไขอื่นๆเป็นไปตามที่บริษัทกำหนด
แก้ไขล่าสุดวันที่
28/10/2026
แชร์บทความนี้
บทความอื่นๆ
ประกันรถยนต์สำคัญอย่างไร? ผ่อนค่าเบี้ย 0% กับกู๊ดมันนี่ชิลด์
กู๊ดมันนี่ชิลด์ ผ่อนเบี้ยประกันด้วยอัตราดอกเบี้ยปกติ 0% ต่อปี นานสูงสุด 6 เดือน วงเงินสูงสุด 50,000 บาท ตามเงื่อนไขที่บริษัทกำหนด
- ความรู้, บริหารความเสี่ยง
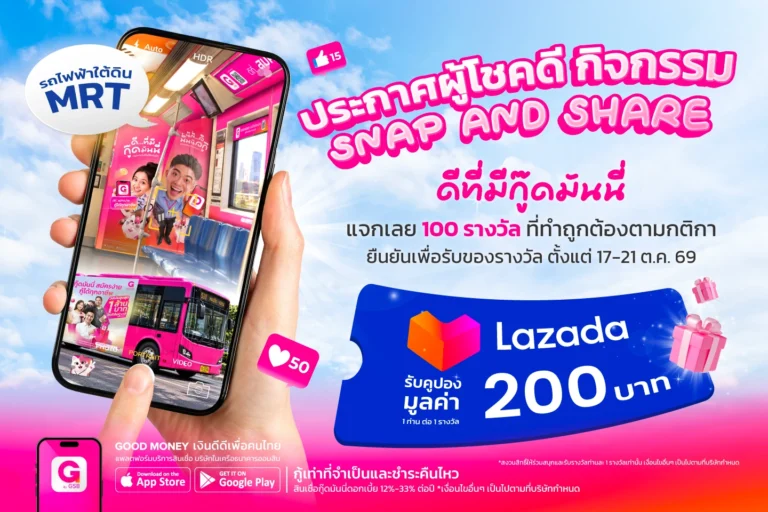
ประกาศรายชื่อผู้โชคดี กิจกรรม Snap & Share
ประกาศรายชื่อผู้โชคดี กิจกรรม Snap & Share #ดีที่มีกู๊ดมันนี่ *โดยผู้โชคดีที่ได้รับคูปองต้องทำถูกต้องตามกติกาและเงื่อนไขที่บริษัทกำหนด/ บริษัทขอสงวนสิทธิ์ในการตัดสิทธิ์สำหรับกรณีตรวจพบการกระทำทุจริตของผู้ได้รับสิทธิ์ในการเข้าร่วมแคมเปญนี้ (จำกัด 1 สิทธิ์ต่อ 1 ท่านตลอดระยะเวลาแคมเปญ)
- โปรโมชัน

ประกันรถยนต์สำคัญอย่างไร? ผ่อนค่าเบี้ย 0% กับกู๊ดมันนี่ชิลด์
กู๊ดมันนี่ชิลด์ ผ่อนเบี้ยประกันด้วยอัตราดอกเบี้ยปกติ 0% ต่อปี นานสูงสุด 6 เดือน วงเงินสูงสุด 50,000 บาท ตามเงื่อนไขที่บริษัทกำหนด
- ความรู้, บริหารความเสี่ยง
ประกาศรายชื่อผู้โชคดี กิจกรรม Snap & Share
ประกาศรายชื่อผู้โชคดี กิจกรรม Snap & Share #ดีที่มีกู๊ดมันนี่ *โดยผู้โชคดีที่ได้รับคูปองต้องทำถูกต้องตามกติกาและเงื่อนไขที่บริษัทกำหนด/ บริษัทขอสงวนสิทธิ์ในการตัดสิทธิ์สำหรับกรณีตรวจพบการกระทำทุจริตของผู้ได้รับสิทธิ์ในการเข้าร่วมแคมเปญนี้ (จำกัด 1 สิทธิ์ต่อ 1 ท่านตลอดระยะเวลาแคมเปญ)
- โปรโมชัน