
ความรู้, ความรู้ทางการเงิน
ปรับโครงสร้างหนี้ คืออะไร? เสียประวัติไหม รวมทุกเรื่องที่ต้องรู้
ในช่วงเวลาที่ค่าใช้จ่ายเพิ่มขึ้น รายได้เปลี่ยนแปลงไป หรือมีหนี้หลายก้อนพร้อมกัน อาจทำให้ใครหลายคนบริหารเงินในแต่ละเดือนได้ยากขึ้น และไม่สามารถชำระหนี้ได้ตามเงื่อนไขเดิม การปรับโครงสร้างหนี้เป็นหนึ่งในแนวทางจัดการภาระหนี้ที่ลูกหนี้สามารถพูดคุยกับเจ้าหนี้ เพื่อพิจารณาปรับเงื่อนไขการชำระให้สอดคล้องกับความสามารถในการชำระหนี้มากขึ้น
กู้สินเชื่ออย่างเป็นธรรม ไม่มีค่าใช้จ่ายแอบแฝง ดาวน์โหลดแอป คลิก
ปรับโครงสร้างหนี้ คืออะไร
การปรับโครงสร้างหนี้ คือการที่ลูกหนี้และเจ้าหนี้เจรจากันเพื่อกำหนดแผนการชำระหนี้แบบใหม่ ให้สอดคล้องกับความสามารถในการชำระหนี้ของลูกหนี้ในช่วงเวลานั้น โดยเงื่อนไขที่อาจถูกปรับเปลี่ยนมีหลายส่วน เช่น ระยะเวลาการชำระหนี้ จำนวนเงินที่ต้องชำระต่อเดือน รูปแบบการชำระเงิน หรือเงื่อนไขอื่น ๆ ตามที่ทั้งสองฝ่ายตกลงกัน
โดยมีเป้าหมายหลัก คือช่วยให้ลูกหนี้สามารถวางแผนการชำระหนี้ได้เหมาะสมกับสถานการณ์ และลดความเสี่ยงที่จะเกิดปัญหาในการชำระหนี้ต่อเนื่อง
ใครบ้างที่ควรพิจารณาปรับโครงสร้างหนี้?
การปรับโครงสร้างหนี้เป็นอีกทางเลือกสำหรับผู้ที่เริ่มมีข้อจำกัดในการชำระหนี้ หรือคาดว่าจะไม่สามารถชำระตามเงื่อนไขเดิมได้ เช่น
- ผู้ที่เริ่มมีปัญหาในการจ่ายค่างวดตรงเวลา
- ผู้ที่รายรับลดลงจากเดิม ไม่ว่าจะชั่วคราวหรือระยะยาว
- ผู้ที่มีภาระหนี้หลายรายการพร้อมกันจนบริหารจัดการได้ยาก
- ผู้ประกอบอาชีพอิสระ พ่อค้าแม่ค้า หรือเจ้าของกิจการ SME ที่รายได้ไม่แน่นอนในแต่ละเดือน
- ผู้ที่ต้องการปรับแผนการชำระหนี้ให้เหมาะกับสถานการณ์ทางการเงินในปัจจุบัน
วิธีปรับโครงสร้างหนี้ มีทางเลือกอะไรบ้าง?
การปรับโครงสร้างหนี้สามารถทำได้หลายรูปแบบ โดยรายละเอียดจะขึ้นอยู่กับสถานการณ์ทางการเงินและเงื่อนไขที่ตกลงกับเจ้าหนี้ ก่อนตัดสินใจจึงควรประเมินความสามารถในการชำระหนี้ของตัวเองให้ชัดเจน
ขยายระยะเวลาการชำระหนี้
ขยายระยะเวลาการชำระหนี้ หรือการเพิ่มจำนวนเดือน หรือจำนวนงวดในการผ่อนชำระให้ยาวขึ้นกว่าเดิม เพื่อลดจำนวนเงินที่ต้องจ่ายในแต่ละเดือนให้น้อยลง ช่วยแบ่งเบาภาระค่าใช้จ่ายประจำเดือน แต่ก็ต้องแลกมาด้วยระยะเวลาผ่อนชำระที่ยาวขึ้น และดอกเบี้ยรวมที่สูงขึ้น
ปรับลดจำนวนเงินที่ต้องชำระต่องวด
การปรับยอดชำระในแต่ละงวดให้สอดคล้องกับรายได้ที่เปลี่ยนไปในช่วงเวลานั้น เหมาะกับคนที่มีรายรับลดลงช่วงเวลาหนึ่ง และต้องการลดภาระรายจ่ายในแต่ละเดือน โดยมักทำควบคู่ไปกับการขยายระยะเวลาผ่อนชำระ เพื่อให้ยอดต่องวดลดลงในระดับที่คุณรับไหวจริง ๆ ทั้งนี้ ควรพิจารณายอดชำระ ระยะเวลาผ่อน และดอกเบี้ยรวมให้รอบคอบ เพื่อประเมินว่าภาระหนี้โดยรวมจะเป็นอย่างไรหลังปรับโครงสร้างหนี้
เปลี่ยนเงื่อนไขหรือรูปแบบการชำระหนี้
นอกจากนี้ เจ้าหนี้บางรายอาจเสนอทางเลือกการเปลี่ยนเงื่อนไขหรือรูปแบบการชำระหนี้ ตามประเภทของสินเชื่อและข้อตกลงเฉพาะราย เช่น การคิดดอกเบี้ย หรือตารางการชำระ ซึ่งรายละเอียดจะแตกต่างกันไปในแต่ละสถาบันการเงิน ลูกหนี้ควรสอบถามรายละเอียดก่อนตัดสินใจ
ไขข้อสงสัย ปรับโครงสร้างหนี้เสียประวัติไหม
หลายคนกังวลว่าการขอปรับโครงสร้างหนี้จะทำให้ประวัติเสียหรือติดเครดิตบูโรเหมือนหนี้เสียหรือไม่ แต่จริง ๆ แล้วประวัติเครดิตบูโรขึ้นอยู่กับสถานะบัญชีของคุณก่อนที่จะปรับโครงสร้าง โดยสถาบันการเงินมักบันทึกสถานะ “ปรับโครงสร้างหนี้” ไว้ในข้อมูลเครดิตบูโร
ซึ่งสะท้อนว่าบัญชีดังกล่าวเคยมีการปรับโครงสร้างหนี้มาก่อน และข้อมูลนี้อาจถูกนำไปพิจารณาประกอบเมื่อคุณขอสินเชื่อใหม่ในอนาคต แต่เป็นคนละสถานะกับหนี้เสียหรือการค้างชำระ ดังนั้นการมีสถานะนี้ปรากฏอยู่ไม่ได้หมายความว่าคุณติดเครดิตบูโรในลักษณะเดียวกับผู้ที่ผิดนัดชำระ

ต้องการเงินทุนต่อยอดอาชีพ สมัครสินเชื่อกับ กู๊ดมันนี่ คลิก
4 ขั้นตอนการขอปรับโครงสร้างหนี้ เพื่อวางแผนการชำระเงินกู้
การดำเนินการปรับโครงสร้างหนี้กับเจ้าหนี้ตามขั้นตอนเหล่านี้ จะช่วยให้คุณสามารถสื่อสารความต้องการได้ตรงจุด และเพิ่มโอกาสได้รับเงื่อนไขที่เหมาะกับสถานการณ์ของตัวเองมากขึ้น
1. ประเมินสถานการณ์ทางการเงินของตัวเอง
ก่อนติดต่อเจ้าหนี้ คุณควรสำรวจสถานะการเงินของตัวเองอย่างละเอียดครบถ้วน ทั้งรายรับต่อเดือน ค่าใช้จ่ายที่จำเป็น จำนวนหนี้ทั้งหมดที่มีอยู่ และจำนวนเงินที่สามารถชำระได้จริงในแต่ละเดือน รวมถึงอ่านและวิเคราะห์ข้อมูลรายรับรายจ่ายจาก Statement เดินบัญชีย้อนหลัง
2. ติดต่อเจ้าหนี้เพื่อพูดคุยแนวทาง
ให้คุณรีบติดต่อเจ้าหนี้เพื่อแจ้งสถานการณ์ทางการเงินตามความเป็นจริง สอบถามทางเลือกที่มีให้ และเตรียมข้อมูลหรือเอกสารที่เกี่ยวข้องให้พร้อม เพราะการติดต่อเจ้าหนี้ตั้งแต่เริ่มมีปัญหา จะช่วยให้มีเวลาในการพูดคุยและพิจารณาทางเลือกในการปรับโครงสร้างหนี้มากขึ้น
3. พิจารณาเงื่อนไขก่อนตัดสินใจ
เมื่อเจ้าหนี้เสนอเงื่อนไขการปรับโครงสร้างหนี้มาให้ คุณควรอ่านและพิจารณารายละเอียดต่าง ๆ อย่างรอบด้าน ไม่ว่าจะเป็นจำนวนเงินที่ต้องชำระต่อเดือน ระยะเวลาการผ่อน ดอกเบี้ยและค่าใช้จ่ายที่เกี่ยวข้อง รวมถึงผลกระทบต่อแผนการเงินในระยะยาวของคุณ หากยังไม่แน่ใจว่าสามารถชำระได้ตามเงื่อนไขที่เสนอ ควรสอบถามรายละเอียดเพิ่มเติมก่อนตัดสินใจทำข้อตกลง
4. ปฏิบัติตามข้อตกลงใหม่อย่างต่อเนื่อง
หลังจากตกลงเงื่อนไขใหม่แล้ว ควรชำระหนี้ตามข้อตกลงอย่างสม่ำเสมอ พร้อมติดตามสถานะหนี้ของตัวเองเป็นระยะ ทั้งยอดคงเหลือและวันครบกำหนดชำระในแต่ละงวด เพื่อให้มั่นใจว่าคุณกำลังเดินตามแผนที่วางไว้ และหากในอนาคตสถานการณ์การเงินเปลี่ยนแปลงอีกครั้ง ก็ควรรีบติดต่อเจ้าหนี้ล่วงหน้าเช่นเดิม แทนที่จะปล่อยให้ค้างชำระก่อนแล้วค่อยแก้ไข

สมัครสินเชื่อออนไลน์ได้ทุกที่ทุกเวลา สะดวก รวดเร็ว และปลอดภัย ที่นี่
กู๊ดมันนี่ ช่วยวางแผนทางเลือกด้านสินเชื่อก่อนปรับโครงสร้างหนี้
การปรับโครงสร้างหนี้ นับเป็นหนึ่งในแนวทางการจัดการภาระหนี้ที่เปิดโอกาสให้ลูกหนี้และเจ้าหนี้พูดคุยกันถึงเงื่อนไขการชำระหนี้ใหม่ ช่วยให้แผนการชำระสอดคล้องกับสถานการณ์ทางการเงินในช่วงนั้น ทั้งนี้ ก่อนตัดสินใจคุณควรประเมินความสามารถในการจ่ายของตัวเอง และทำความเข้าใจเงื่อนไขทั้งหมด ทั้งดอกเบี้ย ระยะเวลา และผลกระทบต่อแผนการเงินในระยะยาว เพื่อไม่ให้ต้องกลับมาเจอปัญหาเดิมซ้ำอีก
หากคุณกำลังมองหาทางเลือกด้านการเงินเพื่อบริหารจัดการภาระหนี้ให้เหมาะกับสถานการณ์ของตัวเอง กู๊ดมันนี่ มีสินเชื่อหลากหลายรูปแบบสำหรับผู้สมัครแต่ละกลุ่ม ไม่ว่าจะเป็นพนักงานประจำ พ่อค้าแม่ค้า เจ้าของกิจการ SME หรือผู้ประกอบอาชีพอิสระ ให้คุณได้พูดคุยและวางแผนทางการเงินร่วมกับเราได้ตามความเหมาะสมของแต่ละคน
อ่านบทความทางการเงิน
สินเชื่อส่วนบุคคลคืออะไร? พร้อมวิธีสมัครและสิ่งที่ต้องรู้ก่อนยื่นกู้
สนใจเลือกกู้สินเชื่อกับกู๊ดมันนี่ สอบถามข้อมูลเพิ่มเติมได้ที่
Website https://goodmoneybygsb.com/
Facebook https://www.facebook.com/goodmoneybygsb/
Instagram https://www.instagram.com/goodmoneybygsb/
Tel 02 024 3888
LINE ID @goodmoneybygsb
กู้เท่าที่จำเป็นและชำระคืนไหว
สินเชื่อกู๊ดมันนี่ ดอกเบี้ย 12% – 33% ต่อปี
คำถามที่พบบ่อย
การปรับโครงสร้างหนี้คืออะไร?
การปรับโครงสร้างหนี้ คือการเจรจาระหว่างลูกหนี้และเจ้าหนี้ เพื่อเปลี่ยนเงื่อนไขการชำระหนี้ให้สอดคล้องกับความสามารถในการจ่ายของลูกหนี้มากขึ้น เช่น การยืดระยะเวลาการชำระหนี้ การลดจำนวนเงินที่ลูกหนี้ต้องจ่ายต่องวด หรือการปรับเปลี่ยนรูปแบบการชำระ
การปรับโครงสร้างหนี้เสียประวัติไหม?
ขึ้นอยู่กับสถานะบัญชีก่อนปรับ โดยสถาบันการเงินอาจบันทึกสถานะ “ปรับโครงสร้างหนี้” ไว้ในเครดิตบูโร ซึ่งเป็นคนละสถานะกับหนี้เสีย แต่หากหลังจากปรับโครงสร้างหนี้แล้ว ยังไม่สามารถชำระได้ตามเงื่อนไขใหม่ ก็อาจเกิดประวัติการค้างชำระตามสถานะบัญชีได้เช่นกัน
หลังปรับโครงสร้างหนี้ ยังขอสินเชื่อได้ไหม?
หลังปรับโครงสร้างหนี้คุณยังสามารถขอสินเชื่อได้ แต่สถาบันการเงินอาจนำประวัติที่บอกว่าเคยมีการปรับโครงสร้างหนี้มาประกอบการพิจารณา เนื่องจากประวัติการปรับโครงสร้างหนี้เป็นข้อมูลหนึ่งที่สถาบันการเงินนำไปประกอบการพิจารณาสินเชื่อ
ปรับโครงสร้างหนี้กับรวมหนี้เหมือนกันไหม?
การปรับโครงสร้างหนี้คือการเจรจาเปลี่ยนเงื่อนไขของหนี้ก้อนเดิมกับเจ้าหนี้รายเดิมส่วนการรวมหนี้เป็นการนำภาระหนี้หลายรายการมาจัดการให้อยู่ภายใต้แผนหรือสินเชื่อเดียวกัน โดยรายละเอียดและเงื่อนไขขึ้นอยู่กับรูปแบบของการรวมหนี้
🔎 แวะมาอ่านความรู้ดีดี จากกู๊ดมันนี่ ที่นี่
กู้เท่าที่จำเป็นและชำระคืนไหว
สินเชื่อส่วนบุคคล อัตราดอกเบี้ย 13%- 25% ต่อปี
สินเชื่อนาโนกู๊ดมันนี่ อัตราดอกเบี้ย 29%-33% ต่อปี”
*เงื่อนไขอื่นๆเป็นไปตามที่บริษัทกำหนด
แก้ไขล่าสุดวันที่
28/10/2026
แชร์บทความนี้
บทความอื่นๆ
ประกันรถยนต์สำคัญอย่างไร? ผ่อนค่าเบี้ย 0% กับกู๊ดมันนี่ชิลด์
กู๊ดมันนี่ชิลด์ ผ่อนเบี้ยประกันด้วยอัตราดอกเบี้ยปกติ 0% ต่อปี นานสูงสุด 6 เดือน วงเงินสูงสุด 50,000 บาท ตามเงื่อนไขที่บริษัทกำหนด
- ความรู้, บริหารความเสี่ยง
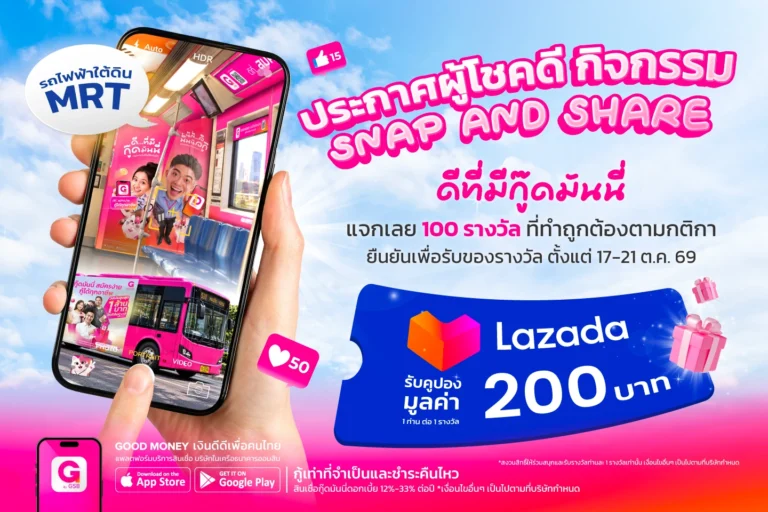
ประกาศรายชื่อผู้โชคดี กิจกรรม Snap & Share
ประกาศรายชื่อผู้โชคดี กิจกรรม Snap & Share #ดีที่มีกู๊ดมันนี่ *โดยผู้โชคดีที่ได้รับคูปองต้องทำถูกต้องตามกติกาและเงื่อนไขที่บริษัทกำหนด/ บริษัทขอสงวนสิทธิ์ในการตัดสิทธิ์สำหรับกรณีตรวจพบการกระทำทุจริตของผู้ได้รับสิทธิ์ในการเข้าร่วมแคมเปญนี้ (จำกัด 1 สิทธิ์ต่อ 1 ท่านตลอดระยะเวลาแคมเปญ)
- โปรโมชัน

ประกันรถยนต์สำคัญอย่างไร? ผ่อนค่าเบี้ย 0% กับกู๊ดมันนี่ชิลด์
กู๊ดมันนี่ชิลด์ ผ่อนเบี้ยประกันด้วยอัตราดอกเบี้ยปกติ 0% ต่อปี นานสูงสุด 6 เดือน วงเงินสูงสุด 50,000 บาท ตามเงื่อนไขที่บริษัทกำหนด
- ความรู้, บริหารความเสี่ยง
ประกาศรายชื่อผู้โชคดี กิจกรรม Snap & Share
ประกาศรายชื่อผู้โชคดี กิจกรรม Snap & Share #ดีที่มีกู๊ดมันนี่ *โดยผู้โชคดีที่ได้รับคูปองต้องทำถูกต้องตามกติกาและเงื่อนไขที่บริษัทกำหนด/ บริษัทขอสงวนสิทธิ์ในการตัดสิทธิ์สำหรับกรณีตรวจพบการกระทำทุจริตของผู้ได้รับสิทธิ์ในการเข้าร่วมแคมเปญนี้ (จำกัด 1 สิทธิ์ต่อ 1 ท่านตลอดระยะเวลาแคมเปญ)
- โปรโมชัน